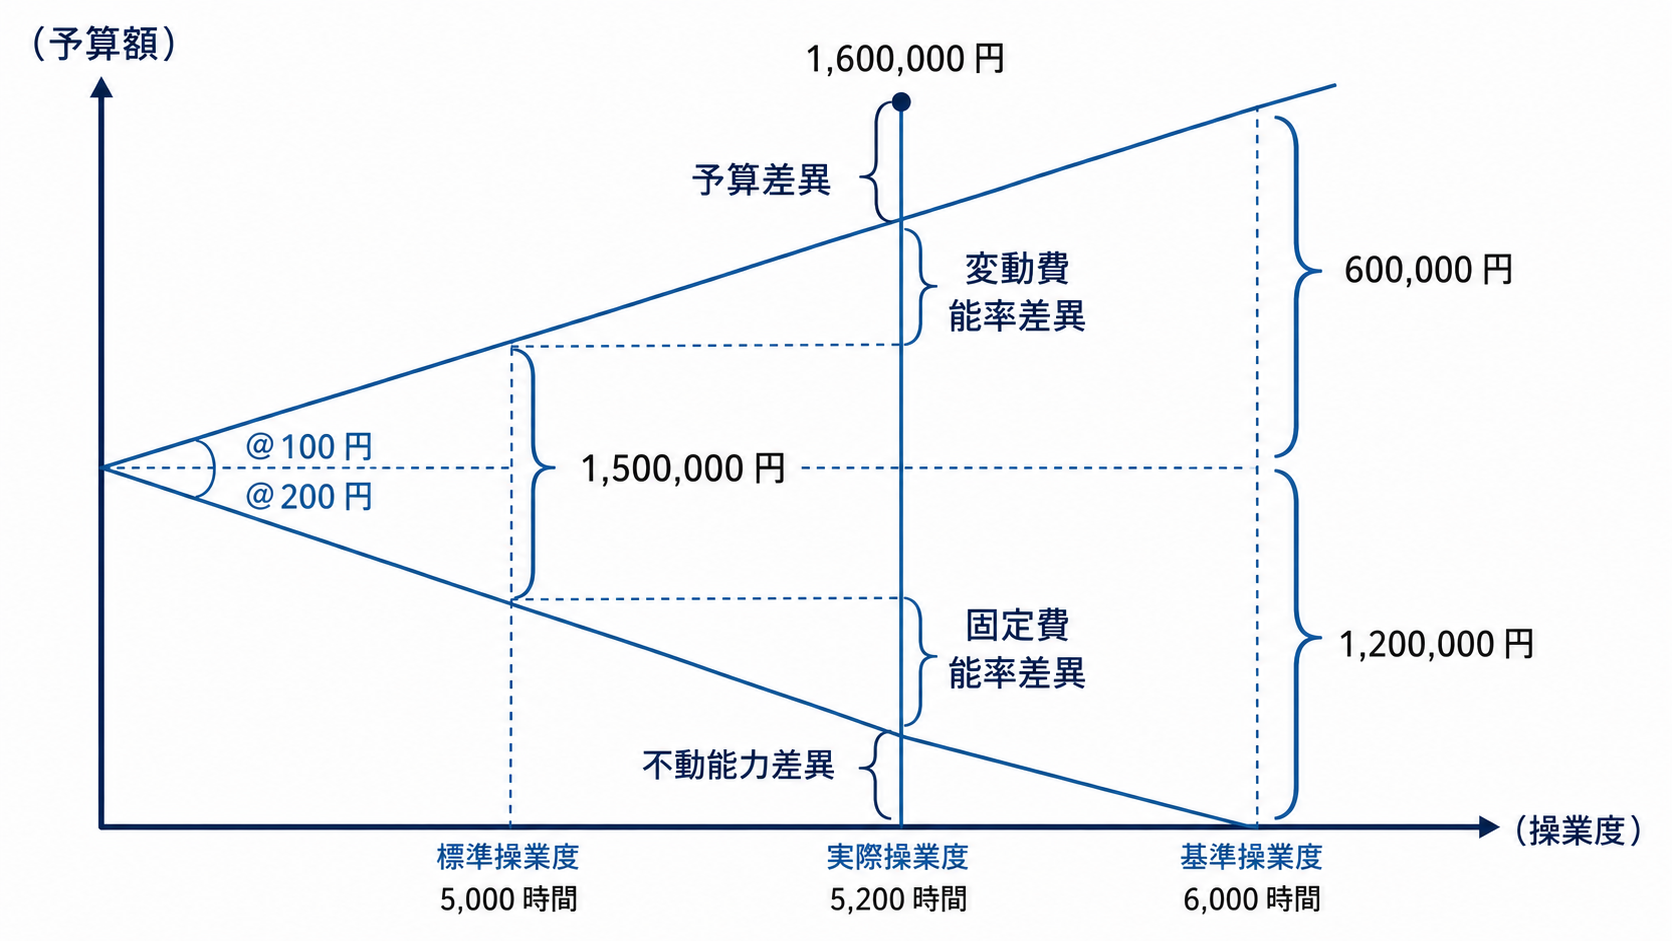
日商簿記2級の工業簿記を勉強した人なら、標準原価計算で使う差異分析の図を一度は見たことがあると思います。
予算許容額や実際発生額、基準操業度などを図の上に配置し、予算差異や操業度差異を求める、あの図です。
私も簿記2級の勉強中、何度も同じ図を書きました。
最初は、
「この図を毎回書く必要があるのだろうか」
と思っていました。
しかし、問題演習を繰り返すうちに、工業簿記では図を描くこと自体が、問題を効率よく解くための重要な作業だと気づきました。
少し大げさに表現するなら、工業簿記は図示が9割です。
計算式を覚えるだけではなく、問題文に書かれた情報を適切な図へ落とし込めるようになることが、工業簿記を攻略する突破口になりました。
工業簿記は、文章のまま考えると分かりにくい
工業簿記では、問題文の中に多くの数字が登場します。
たとえば総合原価計算では、
- 月初仕掛品
- 当月投入
- 完成品
- 月末仕掛品
- 直接材料費
- 加工費
- 進捗度
などの情報が与えられます。
これらを文章のまま追いかけていると、どの数字をどこで使うのか分からなくなります。
計算自体はそれほど難しくなくても、情報の整理ができなければ、問題を解くことはできません。
そこで役に立つのが、ボックス図です。
月初仕掛品と当月投入を左側に置き、完成品と月末仕掛品を右側に置く。
そこへ数量や進捗度を書き込み、完成品換算量を計算する。
問題文の情報をボックス図へ移した時点で、何を計算すればよいのかが見えやすくなります。
工業簿記では、図を描くことが単なるメモではありません。
問題文を、計算できる形へ変換する作業なのです。
総合原価計算では、まずボックス図を描く
私が工業簿記を勉強していたとき、総合原価計算では必ずボックス図を書くようにしていました。
直接材料費と加工費では、原価の発生の仕方が異なることがあります。
材料は工程の始点で投入される一方、加工費は作業の進行に応じて発生する。
そのため、月末仕掛品の進捗度によって、完成品換算量も変わります。
この関係を頭の中だけで処理するのは、かなり大変です。
一方、ボックス図へ、
- 数量
- 材料の投入状況
- 加工進捗度
- 月初仕掛品
- 月末仕掛品
を書き込めば、直接材料費と加工費を分けて考えやすくなります。
最初は図を描くこと自体に時間がかかりました。
どこへ何を書くのか分からず、図を作った後も計算手順に迷うことがありました。
しかし、同じ形式の問題を繰り返していると、問題文を読んだ段階で、
「まずボックス図を書こう」
と自然に判断できるようになります。
図の型が身につくと、数字が変わっても対応しやすくなりました。
差異計算も、図を描くと符号で迷いにくい
標準原価計算の差異分析でも、図示は欠かせませんでした。
工業簿記の差異計算では、単に差額を求めるだけでは不十分です。
その差異が、
- 有利差異なのか
- 不利差異なのか
- 借方差異なのか
- 貸方差異なのか
まで判断しなければなりません。
計算式だけを暗記していると、引く順番を間違えやすくなります。
差額の数字は合っているのに、借方と貸方を逆にしてしまうこともあります。
私は差異分析の図を書き、標準と実際の位置関係を確認しながら考えるようにしました。
実際発生額の方が大きいなら、予定より多く費用が発生している。
標準額の方が大きいなら、予定より少ない費用で済んでいる。
このように図の位置関係と意味を結びつけると、機械的に符号を覚えるよりも判断しやすくなります。
特に製造間接費の差異分析では、予算差異と操業度差異を一度に扱います。
最初は図の線が多く、複雑に見えました。
それでも、何度も同じ図を書くうちに、
「この線とこの線の差が予算差異」
「ここが操業度差異」
という位置関係が見えるようになりました。
図を毎回書くのは遠回りに見えますが、慣れてしまえば、むしろ最短ルートでした。
CVP分析も、売上と費用の関係を図で捉える
CVP分析では、売上高、変動費、固定費、利益の関係を扱います。
公式を使えば、損益分岐点売上高を計算できます。
ただ、公式だけを暗記すると、
- なぜ限界利益率を使うのか
- 固定費をどのように回収するのか
- 売上高が増えると利益がどう変わるのか
という関係が見えにくくなります。
そこで、売上高線と総費用線を簡単なグラフとして描いてみると、損益分岐点の意味が分かりやすくなります。
売上高線と総費用線が交わる場所では、利益がゼロになる。
そこを超えると利益が発生し、そこへ届かなければ損失になる。
毎回きれいなグラフを描く必要はありません。
自分が関係を理解できる程度の簡単な図で十分です。
工業簿記では、正確な絵を描くことが目的ではありません。
数字同士の関係を、目で確認できる形にすることが目的です。
図を描くことで、問題のパターンが見えるようになった
簿記2級の工業簿記には、複数の分野があります。
- 個別原価計算
- 総合原価計算
- 標準原価計算
- 直接原価計算
- CVP分析
最初は、それぞれ別の難しい問題に見えました。
しかし、問題演習を続けながら図を描いていると、次第にパターンが見えてきます。
総合原価計算なら、まずボックス図を作る。
標準原価計算なら、標準と実際を図の上で比較する。
CVP分析なら、売上高、変動費、固定費、限界利益の関係を整理する。
問題文の数字は毎回変わりますが、基本的な処理の流れはそれほど大きく変わりません。
簿記2級レベルであれば、出題される問題の種類が無限にあるわけではありません。
図の型と計算の順番を身につけると、
「これは以前解いた問題と同じ型だ」
と気づけるようになります。
この段階から、工業簿記の問題演習が楽しくなりました。
図は、最初から何も見ずに書けなくてもよい
初めて工業簿記を学ぶ人は、最初から図を完璧に再現しようとしなくてもよいと思います。
私も最初は、教材の図を見ながら書いていました。
まずは、解説に載っている図をそのまま写す。
次に、問題文の数字を図のどこへ入れるのか確認する。
その後、何も見ずに図を書いてみる。
この繰り返しで十分です。
私の場合は、次の順番で練習しました。
1.図の型をそのまま覚える
最初は意味を完全に理解できなくても、ボックス図や差異分析図の形を書いてみました。
2.問題文の数字を図へ移す
何を求めるか考える前に、与えられた情報を図へ配置しました。
3.図を見ながら計算順序を決める
図の空欄を埋めるように、必要な計算を進めました。
この作業を繰り返すと、問題文を読んだときに、必要な図が自然に浮かぶようになります。
工業簿記で重要なのは、公式を大量に暗記することより、問題文をいつもの図へ変換する習慣だと感じました。
CBT試験では、工業簿記が商業簿記の取りこぼしを補ってくれた
学習を始めた頃、工業簿記は私にとって難所の一つでした。
個別原価計算、総合原価計算、全部原価計算、直接原価計算、標準原価計算の関係が分からず、問題演習の勘所もつかめませんでした。
それでも、各計算方法の全体像を整理し、図を描きながら問題を解くことを繰り返しました。
その結果、最終的には工業簿記が得点源になりました。
実際のCBT試験では、商業簿記でいくつか取りこぼしがありました。
一方、直接原価計算の問題は満点を取ることができました。
工業簿記で点数を確保できたことが、合格につながったと思っています。
最初は苦手だった分野が、本試験では自分を助けてくれました。
工業簿記を攻略する突破口は、図を描く習慣だった
工業簿記を勉強していて、問題文を読んでも手が動かないときは、まず図を描いてみるとよいと思います。
- 総合原価計算ならボックス図
- 標準原価計算なら差異分析図
- CVP分析なら売上と費用の関係図
図を描けば、すぐに答えが出るわけではありません。
それでも、問題文の情報が整理され、次に何を計算すべきかが見えやすくなります。
最初は図を作ること自体が面倒に感じるかもしれません。
しかし、何度も繰り返して型が身につけば、図示にかかる時間は短くなります。
そして、問題のパターンも見えるようになります。
私にとって、工業簿記を苦手分野から得点源へ変えるきっかけは、難しい公式を覚えたことではありませんでした。
問題を見たら、まず図を描く。
この単純な習慣が、工業簿記を攻略する突破口になりました。
コメント