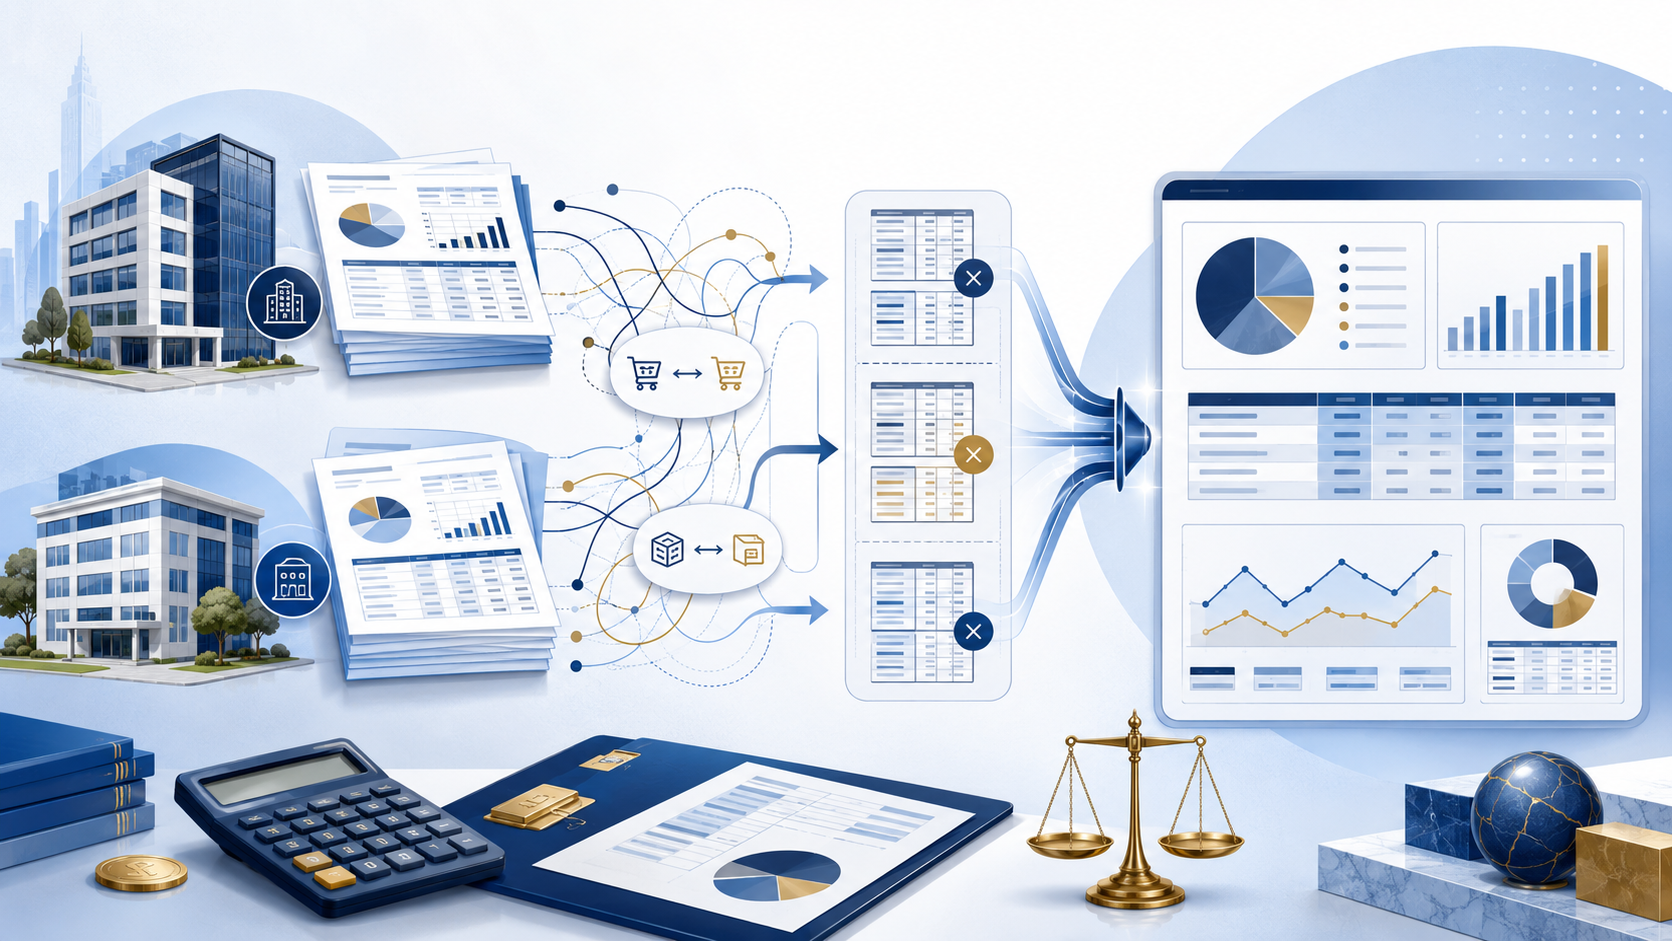
日商簿記2級の醍醐味といえば、何といっても連結会計ではないでしょうか。
……と、今でこそ言えますが、学習を始めた頃の私にとって、連結会計は一番の苦手分野でした。
親会社、子会社、非支配株主持分、利益剰余金、未実現利益。
聞き慣れない言葉が次々に登場し、最初は何を計算しているのかさえ、よく分かりませんでした。
仕訳の形を覚えても、それぞれの数字がどこから出てきたのか理解できない。解説を読んだ直後は分かった気になるのに、別の問題になると、また手が止まってしまう。
そんな状態がしばらく続きました。
ところが、本試験を迎える頃には、連結会計はむしろ自分にとっての得点源になっていました。
今回は、当初は苦手だった連結会計を、私がどのように整理していったのかを書いてみます。
最初は何をしているのか分からなかった
連結会計では、親会社と子会社を一つの企業グループとして考えます。
たとえば、親会社が子会社へ商品を販売して利益を計上しても、それはグループの中で商品が移動しただけです。
企業グループ全体で見れば、まだ外部の顧客へ販売したわけではありません。そのため、親会社と子会社の間で行われた取引や、そこから生じた利益を調整する必要があります。
考え方だけを聞けば、何となく理解できます。
しかし、実際の問題になると話は別でした。
「なぜ、この仕訳を消すのか」
「この利益剰余金は、いつの時点の金額なのか」
「なぜ非支配株主持分まで変わるのか」
問題を解くたびに、同じようなところで混乱していました。
特に苦手だったのが、非支配株主持分と利益剰余金の計算です。
私はもともと計算ミスが多い方だったので、長い開始仕訳を書き、さらに複数の数字を集計していく方法では、本試験中にミスをする可能性が高いと感じていました。
理解するだけでなく、限られた時間の中で正確に解く方法を作る必要があったのです。
まずは4パターンに分けて考えた
連結会計が少し分かりやすくなったのは、問題を条件ごとに整理するようになってからです。
私が問題を見て、最初に確認していたのは次の二点でした。
- 連結1年目か、2年目以降か
- アップストリーム取引があるか、ないか
この二つを組み合わせると、基本的には次の四パターンになります。
| 会計年度 | アップストリーム |
|---|---|
| 連結1年目 | なし |
| 連結1年目 | あり |
| 連結2年目以降 | なし |
| 連結2年目以降 | あり |
もちろん、連結会計の問題が、この四つだけですべて解けるという意味ではありません。
商品売買以外にも、貸付金や配当金、土地の売買など、さまざまな内部取引が出題されます。
それでも、問題を解き始める前に、
「今回は1年目なのか」
「アップストリームが含まれているのか」
を確認するだけで、その後の処理を予想しやすくなりました。
連結会計を一つの巨大な難問として見るのではなく、先に問題の型を分類する。
これだけでも、ずいぶん落ち着いて問題に向き合えるようになったと思います。
ちなみに、私が受験した本試験では、「連結1年目・アップストリームあり」の問題が出題されました。
連結1年目か、2年目かを最初に見る
連結1年目と2年目以降では、考えるべき処理が少し異なります。
1年目であれば、親会社が子会社を支配した時点から、当年度末までの動きを整理します。
一方、2年目以降では、前年度までに行った連結上の処理を、当年度へ引き継がなければなりません。
連結会計において、会計年度を押さえることは何よりも大事な作業なのです。
アップストリームがあると処理が少し増える
次に確認していたのが、アップストリーム取引の有無です。
アップストリームとは、子会社から親会社へ商品などを販売する取引をいいます。
反対に、親会社から子会社への取引はダウンストリームです。
親子会社間の取引で生じた利益が、期末時点でまだグループの外へ出ていなければ、連結会計ではその利益を取り消します。
これが未実現利益の消去です。
アップストリームが少し面倒なのは、子会社側で計上された利益を減らすことになるためです。
子会社には親会社以外の株主がいる場合があり、その株主に帰属する部分が非支配株主持分です。
したがって、アップストリームによる未実現利益を消去すると、非支配株主持分にも影響します。
最初は、この追加処理をよく忘れていました。
未実現利益を消去して安心してしまい、非支配株主持分の修正まで手が回らなかったのです。
そのため、問題文で子会社から親会社への販売を見つけたら、
「アップストリームだから、非支配株主持分への影響にも注意する」
と意識するようにしました。
細かな計算へ入る前に注意点を一つ確認するだけでも、処理の抜けはかなり減ったと思います。
開始仕訳は理解する。でも本番では全部書かない
開始仕訳の仕組みを理解することは大切です。
なぜ前年度の連結処理を当年度へ引き継ぐのか。
利益剰余金や非支配株主持分に、どの時点までの数字が含まれているのか。
これを理解しないまま解き方だけを覚えると、問題の条件が少し変わっただけで対応できなくなります。
ただし、本試験で開始仕訳を毎回一行ずつ丁寧に書くかどうかは、別の問題です。
私の場合、開始仕訳をすべて書き出していると、連結会計だけでかなりの時間を使ってしまいました。
正確に書こうとするほど時間がかかり、途中で数字を写し間違える可能性も増えます。
そこで、学習中は開始仕訳をきちんと書いて意味を確認しつつ、本番対策では、必要な数字を時系列の表に整理する方法を使っていました。
つまり、
理解するためには開始仕訳を書く。試験で解くときは表を使って短縮する。
この二つを分けて考えるようにしたのです。
時系列の表を使うと数字が整理しやすい
連結会計では、取得時点、前期末、当期中、当期末と、異なる時点の数字が一つの問題に登場します。
これらを頭の中だけで処理しようとすると、どの数字を使えばよいのか分からなくなります。
そこで私は、子会社の純資産が時間とともにどう変化したのかを、簡単な表にまとめていました。
- 子会社を取得した時点の資本金や利益剰余金
- 取得後に増加した利益
- 配当による減少
- 当期末までの増減
これらを時系列に並べると、数字同士の関係が見えやすくなります。
非支配株主持分を求める場合も、子会社の純資産のうち、親会社以外の株主に帰属する割合を計算すればよい。
利益剰余金についても、取得後に増えた利益のうち、親会社に帰属する部分を整理していく。
長い開始仕訳をすべて書くよりも、私にはこの方法の方が合っていました。
最初は表を作ること自体に時間がかかりましたが、何度も同じ形式で解いていると、どの欄に何を書くかが自然に決まってきます。
そこまで慣れると、連結会計の問題を見たときの抵抗感がかなり減りました。
苦手だった連結会計が得点源になった
当初、非支配株主持分や利益剰余金は、連結会計の中でも特に計算しにくい項目だと思っていました。
ところが、年度とアップストリームの有無を最初に確認し、数字を表に整理するようになると、毎回ゼロから考える必要がなくなりました。
問題が違っても、基本となる数字の流れは似ています。
同じパターンの問題を繰り返し解くことで、
「この数字はここへ入れる」
「アップストリームだから、ここも修正する」
と、処理の順番が固まってきました。
連結会計が得点源になったのは、完全に得意分野になったからというより、解き方をある程度固定できたからだと思います。
本試験では「連結1年目・アップストリームあり」でした。
簡単な条件ではありませんでしたが、事前に整理していたパターンの一つだったため、大きく慌てずに解くことができました。
難しいけれど、型が見えると変わる
連結会計は、やはり難しいと思います。
専門用語も多く、初めて学ぶ人にとっては、何をしているのか分かりにくい分野です。
ただ、簿記2級の範囲であれば、出題される処理にはある程度の型があります。
私の場合は、
- 連結1年目か、2年目以降か
- アップストリームがあるか、ないか
- 数字を時系列の表に整理できるか
を意識して問題演習を続けました。
開始仕訳の意味は理解する。
一方で、本試験ではすべてを丁寧に書きすぎず、表を使って効率よく処理する。
私は、この方法で一番の苦手分野だった連結会計を、得点源へ変えることができました。
連結会計って、むずくない?
そう感じるのは、決して自分だけではありません。
最初からすべてを理解しようとせず、まずは年度と取引の方向を整理し、同じパターンの問題を繰り返してみる。
少しずつ型が見えてくると、連結会計への印象も変わってくるはずです。
コメント